
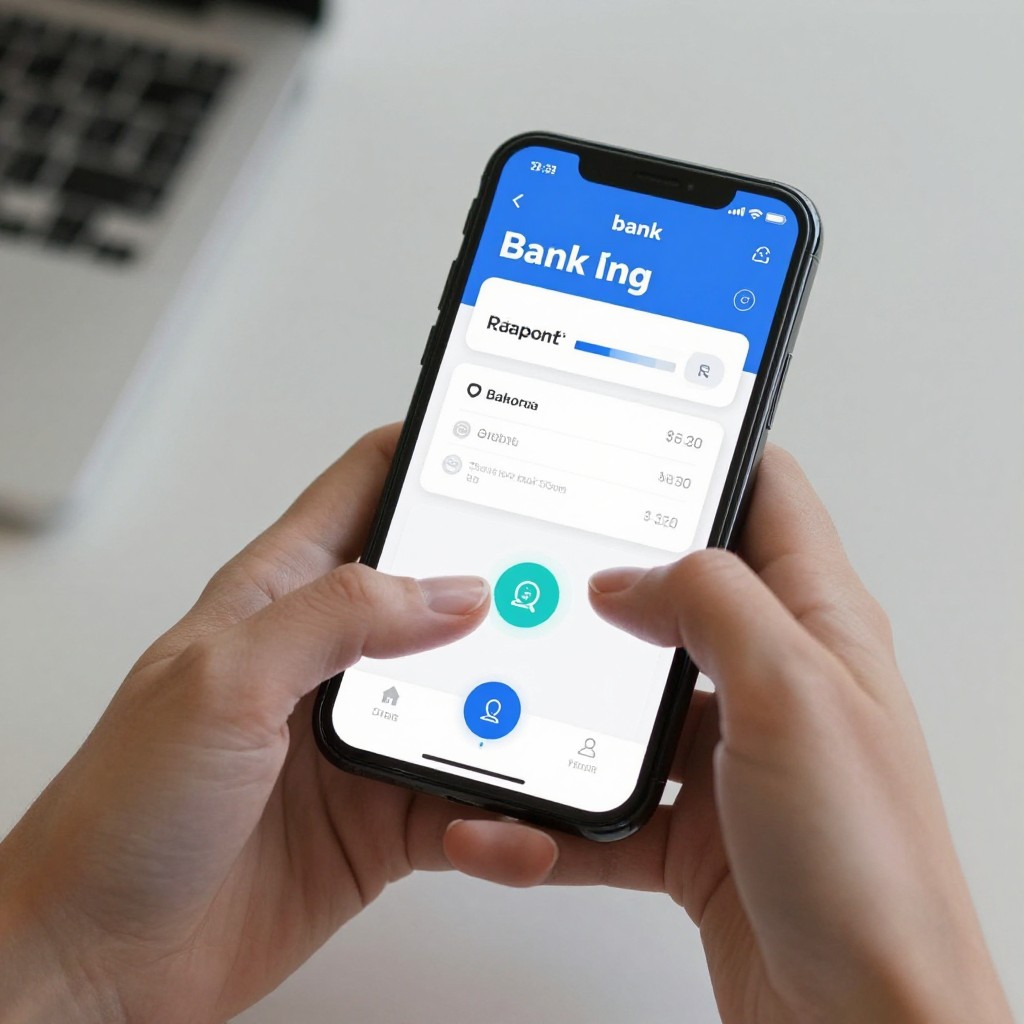
Цифровые платежи - это расчёты и переводы, которые инициируют или подтверждают через электронные устройства и финансовые сервисы. К ним относятся оплата картой или по QR-коду, переводы через приложение банка, автоматические списания и платежи через интернет. Понятие охватывает не только оплату смартфоном: важны электронный способ передачи распоряжения и обработка операции финансовой инфраструктурой.
Что меняется в повседневных расчётах
- Платёж можно начать с карты, банковского приложения, сайта или QR-кода.
- Смартфон часто служит способом подтвердить операцию, но сам по себе не заменяет банк или платёжную систему.
- Переводы и оплата покупок проходят через разные сервисы, поэтому условия и порядок отмены могут различаться.
- Удобство цифрового способа не отменяет проверку получателя, суммы и комиссии перед подтверждением.
- Для контроля расходов полезно регулярно просматривать историю операций и настройки автоматических списаний.
Цифровые платежи: где проходит граница понятия
Цифровым платежом можно назвать операцию, в которой распоряжение об оплате или переводе передаётся в электронном виде. Примеры - покупка в интернет-магазине, перевод через банковское приложение, оплата по QR-коду в кафе или списание по подписке.
Это понятие шире, чем бесконтактная оплата телефоном. Расчёт может начинаться на компьютере или кассовом терминале, а подтверждаться банковской картой, приложением или кодом. Важны не устройство и внешний вид интерфейса, а электронная передача платёжного поручения и его обработка.
Цифровой платёж также не означает, что деньги обязательно хранятся в отдельном электронном кошельке. Во многих случаях сервис лишь передаёт распоряжение, а средства списываются со счёта или карты в банке.
От карты к смартфону: как перестроились привычные сценарии оплаты
В цифровой операции обычно участвуют плательщик, сервис, через который он отправляет распоряжение, и финансовая организация, обрабатывающая платёж. Конкретный порядок зависит от способа расчёта.
- Плательщик выбирает товар, услугу или перевод и указывает сумму.
- Сервис показывает данные операции: получателя, сумму и, если применимо, комиссию.
- Плательщик подтверждает распоряжение - например, в банковском приложении или на странице оплаты.
- Банк или платёжная инфраструктура обрабатывает операцию и передаёт её результат.
- Пользователь получает уведомление, а запись о расчёте появляется в истории операций.
Например, при покупке в интернете человек выбирает карту на странице заказа и подтверждает оплату способом, который предлагает банк. При расчёте в торговой точке он может открыть банковское приложение и отсканировать код. В обоих случаях перед подтверждением следует проверить сумму и получателя.
Какими финансовыми сервисами пользуются россияне
- Оплата покупок. В магазине можно использовать карту, приложение или оплату по QR-коду, если такой вариант доступен у продавца.
- Покупки в интернете. Платёж проводят на сайте или в приложении магазина, проверяя итоговую сумму и адрес страницы оплаты.
- Переводы между людьми. Переводы денег онлайн позволяют отправить средства через банковское приложение или другой финансовый сервис. Перед подтверждением важно сверить данные получателя.
- Оплата регулярных услуг. Через мобильный банк онлайн можно оплатить счета и настроить некоторые регулярные платежи. Условия автоматического списания стоит проверить заранее.
- Расчёты бизнеса с клиентами. Система быстрых платежей для бизнеса может использоваться как способ принимать оплату, если её подключили продавец и обслуживающая организация. Доступные условия нужно уточнять у них.
Почему скорость и удобство меняют платёжные привычки
Цифровые способы помогают выполнить расчёт без наличных и часто позволяют оплатить услугу там же, где её заказали. История операций упрощает поиск платежа, а сохранённые данные могут сократить повторный ввод реквизитов.
- Можно выбрать канал оплаты под ситуацию: касса, сайт, приложение или QR-код.
- Уведомления помогают заметить списание и проверить его по истории операций.
- Некоторые регулярные платежи можно автоматизировать, не вводя данные заново каждый раз.
У цифрового формата есть и ограничения: для некоторых сценариев нужны интернет, доступ к устройству и работающее приложение. Ошибка в реквизитах или поспешное подтверждение может привести к нежелательному переводу. Кроме того, возврат, отмена и комиссия зависят от конкретного сервиса и типа операции.
- Не подтверждайте запрос, если сумма или получатель отличаются от ожидаемых.
- Проверяйте, на какой срок вы соглашаетесь при подключении подписки или автоплатежа.
- Используйте официальное приложение банка и не передавайте посторонним коды подтверждения.
Что важно проверить перед подключением нового сервиса
- Кто оказывает услугу. Убедитесь, что приложение или сайт принадлежит нужной организации, и переходите к оплате через официальный канал.
- Какие данные запрашиваются. Не сообщайте пароль, код из сообщения или полные данные карты в ответ на неожиданный запрос.
- Сколько и кому вы платите. Перед подтверждением сверьте получателя, назначение и итоговую сумму.
- Как работают комиссии и возвраты. Условия могут отличаться у банков, магазинов и платёжных сервисов.
- Включены ли регулярные списания. При подключении подписки выясните, как отменить её и где проверить следующее списание.
Распространённая ошибка - считать, что любая оплата через смартфон автоматически безопасна или бесплатна. Устройство лишь помогает передать и подтвердить распоряжение; условия зависят от сервиса, банка и выбранного способа расчёта.
Как встроить цифровые платежи в повседневные финансы
Мини-сценарий: человек заказывает продукты онлайн и оплачивает заказ банковским приложением. Он проверяет магазин и итоговую сумму, выбирает оплату, подтверждает операцию и затем сверяет списание с заказом. Если покупка повторяется регулярно, перед включением автоматической оплаты он проверяет периодичность и порядок отключения.
- Выберите один привычный способ для повседневных покупок и переводов.
- Настройте уведомления о списаниях и проверяйте историю операций.
- Для подписок отдельно контролируйте дату списания и условия отмены.
- Если операция выглядит неожиданной, не подтверждайте её и обратитесь в банк через официальный канал.
Практические ситуации при оплате цифровыми способами
Чем цифровой платёж отличается от оплаты телефоном?
Оплата телефоном - один из способов инициировать или подтвердить расчёт. К цифровым платежам также относятся интернет-покупки, переводы через приложение и электронная оплата счетов.
Что проверить перед оплатой по QR-коду?
Сверьте имя получателя, сумму и назначение платежа на экране банковского приложения. Если данные не совпадают с ожидаемыми, не подтверждайте операцию.
Можно ли считать банковское приложение платёжной системой?
Банковское приложение обычно служит интерфейсом для управления счетом и отправки распоряжений. Обработку операции выполняют банк и соответствующая платёжная инфраструктура.
Как безопаснее делать переводы денег онлайн?
Проверьте данные получателя и сумму до подтверждения, а для входа используйте официальное приложение. Не сообщайте коды подтверждения другим людям.
Почему платёж может не пройти?
Причиной могут быть недоступность сервиса, ошибка в реквизитах или отказ в обработке операции. Проверьте уведомление банка и статус платежа, прежде чем повторять оплату.
Что учесть при подключении автоплатежа?
Уточните сумму или принцип её расчёта, периодичность списания и способ отключения. После подключения проверьте, что условия отображаются в сервисе корректно.
Подходит ли система быстрых платежей для бизнеса любому продавцу?
Возможность подключения зависит от условий обслуживающей организации и конкретного бизнеса. Продавцу следует уточнить порядок подключения, комиссии и правила возврата у своего банка или поставщика услуги.