
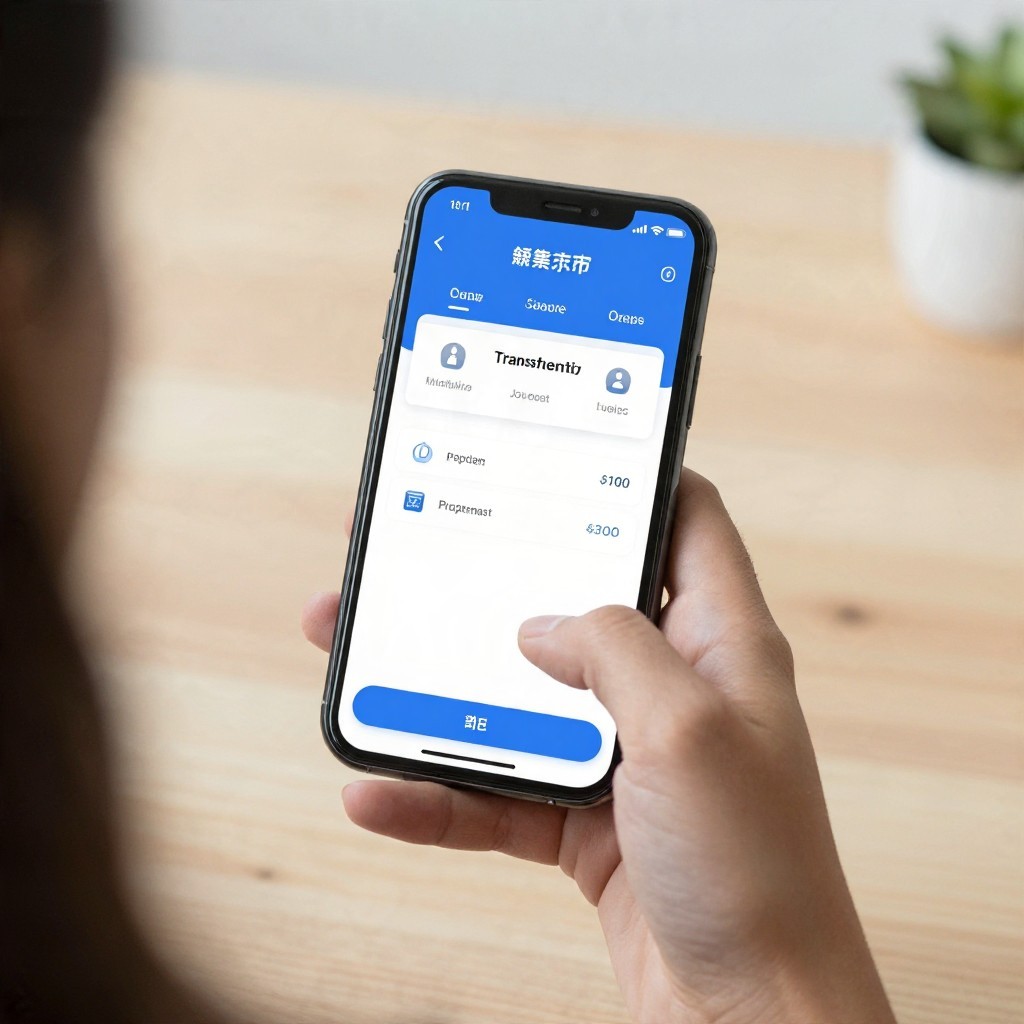
Российские финтех-сервисы - это цифровые инструменты для переводов, оплаты покупок и управления деньгами: банковские приложения, быстрые платежи, электронные кошельки и решения для бизнеса. Они связывают клиента, банк или платежного посредника и получателя. Выбор зависит от сценария, условий обслуживания, доступных способов оплаты и того, как пользователь проверяет результат операции.
Как устроен российский финтех: главное о сервисах и сценариях
- Быстрые платежи позволяют переводить деньги или платить через поддерживающую этот способ инфраструктуру; доступность зависит от конкретного банка и операции.
- Электронный кошелек - отдельный инструмент для хранения или использования средств на условиях его оператора. Это не обязательно банковский счет.
- Банковское приложение обычно объединяет управление счетами, картами, переводами и другими услугами банка.
- Для бизнеса важны не только способы приема денег, но и зачисление, сверка платежей, возвраты и интеграция с продажами.
- Перед оплатой нужно проверить получателя и сумму, а после - статус операции в официальном приложении или кабинете сервиса.
Мифы о быстрых платежах и цифровых кошельках: что работает иначе
Быстрый перевод не означает, что любая операция выполняется мгновенно и без условий. Скорость и доступность зависят от сервиса, банков участников, выбранного сценария и статуса платежа. Если операция обрабатывается, повторная отправка денег может привести к дублированию.
Цифровой кошелек не всегда равнозначен банковскому счету или карте. У кошелька могут быть собственные правила пополнения, оплаты и возврата, поэтому перед использованием стоит проверить условия оператора и понять, где именно хранятся средства.
Банковское приложение и платежный сервис тоже не одно и то же. Приложение - интерфейс для работы с услугами банка, а платежный сервис может обеспечивать прием или обработку платежей для магазина. Например, возможность оплатить покупку через приложение не означает, что продавец подключил все способы приема платежей.
Российский финтех простыми словами: сервисы, участники и инфраструктура
Платежная операция проходит через участников, которые передают распоряжение, проверяют его и отражают результат. Конкретная цепочка зависит от способа оплаты, но обычно включает следующие этапы:
- Покупатель или отправитель выбирает способ оплаты и подтверждает операцию.
- Приложение или платежный интерфейс передает введенные данные и распоряжение на обработку.
- Банк или оператор сервиса проверяет возможность выполнить операцию и применяет свои правила безопасности.
- Платежная инфраструктура обеспечивает обмен данными между участниками, если выбранный сценарий требует такого обмена.
- Получатель видит результат в своем банковском приложении, платежном кабинете или системе учета.
- Стороны сверяют статус по официальному уведомлению, выписке или отчету, а не только по снимку экрана.
Быстрые платежи в повседневных расчетах: как проходят переводы
Быстрые платежи применяются в разных ситуациях, если нужный способ доступен у отправителя и получателя:
- Перевод между людьми. Отправитель выбирает получателя в приложении и проверяет данные до подтверждения.
- Оплата покупки. Покупатель выбирает быстрый платеж среди предложенных магазином способов и проверяет, кому и сколько он платит.
- Расчет в торговой точке. Продавец предлагает поддерживаемый способ оплаты, а покупатель подтверждает операцию через свой банк или сервис.
- Оплата услуги. Плательщик использует реквизиты или платежную ссылку, предоставленные исполнителем, предварительно проверяя их подлинность.
- Прием денег компанией. Бизнес выбирает подходящий канал и проверяет, как поступления отражаются в кабинете и учетной системе.
Цифровые кошельки и банковские приложения: сравнение возможностей
Сравнивайте инструменты по назначению, условиям и доступным действиям. Набор функций различается у конкретных банков и операторов.
| Критерий | Цифровой кошелек | Банковское приложение |
|---|---|---|
| Основное назначение | Оплата или хранение средств в рамках условий оператора | Управление банковскими услугами и счетами |
| Доступные операции | Зависят от возможностей и правил конкретного кошелька | Зависят от продуктов и функций банка |
| Условия возврата | Определяются правилами сервиса и конкретной покупки | Зависят от типа операции и правил банка |
| На что обратить внимание | Пополнение, вывод, комиссии и порядок обращения в поддержку | Безопасность входа, подтверждение операций и уведомления |
Преимущества кошелька:
- может быть удобен для регулярных оплат в поддерживаемых сервисах;
- позволяет отделить такие расчеты от повседневного использования банковского приложения.
Ограничения кошелька:
- доступные операции и правила работы определяет оператор;
- для некоторых покупок или переводов может потребоваться другой способ оплаты.
Новые финтех-решения для бизнеса и частных пользователей
Для частного пользователя важны понятное подтверждение операций, контроль расходов и удобное получение уведомлений. Бизнесу нужно оценивать полный процесс: от выбора способа оплаты до сверки поступлений и обработки возвратов.
- Ошибка: считать, что подключить прием платежей для бизнеса можно без проверки требований сервиса. До подключения выясните условия, порядок расчетов и необходимые настройки.
- Ошибка: выбирать эквайринг для интернет-магазина только по наличию популярного способа оплаты. Сопоставьте стоимость, доступные методы, интеграцию с сайтом и отчеты.
- Миф: электронный кошелек для бизнеса автоматически заменяет все остальные инструменты приема платежей. Проверьте, подходит ли он клиентам и как учитываются операции.
- Ошибка: подключать Систему быстрых платежей для бизнеса, не проверив сценарий обслуживания покупателей. Уточните у банка доступность нужного способа и порядок отражения платежей.
- Ошибка: сравнивать платежные сервисы для интернет-магазина только по списку функций. Проверьте процесс оплаты, возвраты, поддержку и удобство сверки поступлений.
Безопасность платежей: как снизить риск ошибок и мошенничества
Перед подтверждением сверяйте имя или реквизиты получателя, сумму и назначение платежа. Не передавайте коды подтверждения, пароли и данные для входа человеку, который представляется сотрудником банка или сервиса. При сомнении остановите операцию и обратитесь в поддержку по контактам из официального приложения или сайта.
Короткий алгоритм проверки результата:
- Откройте официальное приложение или личный кабинет самостоятельно.
- Найдите операцию и проверьте ее статус, сумму и получателя.
- Сверьте запись с выпиской, отчетом или данными заказа.
- Если статус неясен, не повторяйте платеж до проверки; обратитесь в поддержку и сохраните идентификатор операции.
Практический пример: покупатель оплатил заказ, но продавец не видит поступление. Вместо повторной оплаты покупатель проверяет статус в приложении банка, а продавец - операцию в своем платежном кабинете. Если статусы расходятся, стороны сверяют идентификатор операции и обращаются в поддержку сервиса.
Практические ситуации при выборе и использовании финтех-сервисов
Как понять, прошел ли перевод?
Проверьте статус операции в официальном приложении отправителя и, если доступно, в сервисе получателя. При неопределенном статусе не отправляйте деньги повторно, пока не выясните результат.
Можно ли считать электронный кошелек банковским счетом?
Не всегда: правовой и практический статус зависит от конкретного сервиса. Ознакомьтесь с условиями оператора и проверьте, какие операции доступны.
Что сравнить перед подключением приема платежей?
Оцените способы оплаты, условия обслуживания, интеграцию с сайтом, порядок возвратов и доступность отчетов для сверки. Уточните детали у банка или платежного сервиса.
Как выбрать способ оплаты для интернет-магазина?
Учитывайте сценарии покупателей и возможности платформы магазина. До запуска проверьте оплату, отображение статуса заказа и обработку возврата.
Что делать, если списание отображается, а заказ не подтвержден?
Сохраните данные операции и проверьте ее статус в банковском приложении и кабинете магазина. Не оплачивайте заказ повторно, пока магазин или поддержка не установят результат первой операции.
Как защититься от просьбы назвать код подтверждения?
Не сообщайте код и не переходите по ссылкам из подозрительных сообщений. Самостоятельно откройте официальное приложение и свяжитесь с поддержкой через указанные там контакты.